1.AIOpsは競争優位ではなく「標準装備」になる
AIOpsは、もはや単なる運用効率化の技術ではない。通信キャリアにとって重要なのは、運用コストの削減ではなく、そこで生まれた余力や運用知能を新たな収益へ転換できるかである。本稿ではAIOpsを、IT運用だけでなく通信ネットワークの監視・制御・自律運用までを含む広義の概念と捉え、その先にある収益化の方向性を考察する。
通信ネットワークの運用は、すでに人手中心のモデルでは限界を迎えている。5Gの高度化、クラウドネイティブ化、仮想化、エッジコンピューティング、ネットワークスライシングの進展により、監視対象と構成要素は飛躍的に増えた。障害の原因も、単一装置の故障ではなく、複数ドメインにまたがる設定、負荷、ソフトウェア、顧客サービスの相互作用として現れる。従来型のNOC(Network Operations Center)が大量のアラートを人手で確認し原因を切り分ける方式では、速度も採算も維持できない。
この状況でAIOpsの効果は明快だ。障害対応時間の短縮や運用要員の負荷軽減に加え、複雑化するネットワークを少人数で維持できる。問われるのは、削減したコストと運用知能をいかに次の収益へ転換するかであり、AIOpsの本質は通信運用を「収益を生む土台」へ変えることにある。
その上に、ネットワーク機能を新たに提供する「売り方」と、高付加価値の産業を狙う「売り先」の二軸を構築し、接点のレイヤーを誰が握るか。ここに、次世代の通信事業の競争力を決める分岐点がある。
海外では、AIOpsは実証段階から本番運用へ移りつつある。VodafoneがNokiaと展開する異常検知サービスは、多数のベンダーの機器が混在するモバイルネットワークで、顧客に影響が及ぶ前に自律的に異常を検知する。同社はイタリアの6万を超える4Gセルへ商用導入したのち欧州各市場へ拡大し、ネットワーク異常や容量需要の8割を自動で検知・対処することを目標に掲げる。
もっとも、これは進化の第一段階にすぎない。フロンティアは、機械学習による異常検知(第一世代)から、検知と復旧を自動で結ぶクローズドループ自動化(第二世代)を経て、複数のAIエージェントが協調して問題を予測・診断・修復する自律運用(第三世代)へと移る(図表1)。
図表1 AIOpsの進化
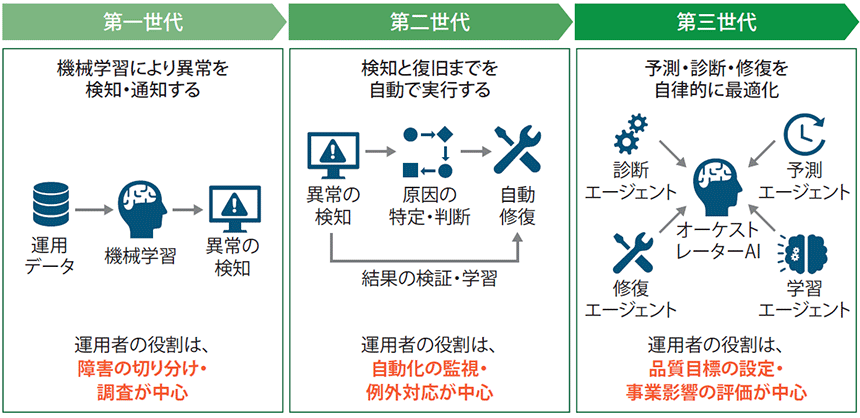
ドイツテレコムがGoogle Cloudと2026年に公表したMINDR(Multi-Agentic Intelligent Network Diagnostics & Remediation)は、複数ドメインを横断して問題の予測・診断・説明可能な修復を担う構想とされ、その先行版はドイツで本番稼働し、導入初月だけで100件を超える修復を自律実行したと報じられている。
従来の運用担当者はアラートを監視し、障害の原因を1件ずつ切り分けてきた。AIOpsが定着すると、AIエージェントが定型的な検知・復旧を担い、人間は自動対応のルール設計、例外判断、品質目標の設定、事業影響の評価へ移り、運用部門は「設備を守る部門」から「顧客体験と収益をリアルタイムに制御する部門」へ変わる。
重要な点は、この成果を「先進企業だけの特殊事例」と見ないことである。通信キャリア各社が同様の自律化へ向かえば、AIOpsの導入自体は差別化要因ではなくなる。会計システムやクラウドと同じく、導入していないことが競争上の不利になる。AIOpsは「勝つための武器」から「標準装備」へ変わる。
したがって経営上の問いは「AIOpsに取り組むべきか」ではなく、「どれだけ早く標準運用へ組み込み、生まれた余力を次の成長へ振り向けるか」である。削減額だけをKPIとすれば、現場は人員と予算の削減に終始し、守りの合理化策に閉じる。必要なのは、運用高度化で得たデータ、技術、人材、顧客理解を新たな商材へ転換する設計である。