2.売るべきは「AIソフト」ではなく「使える事業基盤」
自社で培ったAIOpsを、法人向けのソフトウェア、SaaS、マネージドサービスとして外販することは、収益化の有力な選択肢である。運用人材不足やシステム複雑化に悩む企業、公共機関、データセンターなどに、大規模運用で磨いた能力を提供できれば、単発の構築収入ではなく継続収入につながり得る。
収益化の形は大きく3つある。第一はAIOpsソフトウェアやライセンスの提供、第二は監視・復旧まで請け負うマネージドサービス、第三は品質や稼働率の成果に応じて対価を得るアウトカム型である。後者ほど継続収益と定着性は高まるが、運用責任とSLAリスクも増し、どの責任まで引き受けて対価を得るかの設計が要る。
ただし、法人向けAIOps市場には、通信機器ベンダー、クラウド事業者、IT運用管理ベンダーがすでに参入しているため、技術の製品化だけでは事業にならない。また、通信キャリアの内製技術は自社設備や業務に深く最適化されているため、他社環境へ移植すると各社固有の前提条件の違いが壁になる。すなわち優れたアルゴリズムよりも、導入の容易さ、複数環境への対応、販売チャネル、サポート、課金モデルといった要素が勝敗を分ける。
この難しさを象徴するのが、EricssonのIoTプラットフォーム事業である。同社はIoT AcceleratorとConnected Vehicle Cloudへ大規模投資を行ったが、断片化したIoT市場で価値連鎖の限られた部分しか捉えられず、十分な収益を得られなかった。2023年、関連事業はAerisへ譲渡された。通信技術と世界的顧客基盤を持つEricssonでさえ、「技術を持つこと」と「収益化すること」の間には大きな溝があった。
一方、Aerisは、買収した基盤をクラウド化し、eSIMの統合管理、複数通信事業者をまたぐ接続管理、セキュリティ、診断、課金の簡素化へ機能を広げた。現在は1億台超のIoTデバイスを管理し、自動車、公益、物流などのグローバル展開を支えている。このことから、収益を生むのは単体の通信機能ではなく、顧客が複数の国・キャリア・デバイスを1つの画面と契約で運用できる「事業基盤」であるとわかる。
AIOpsの外販も同じである。異常検知エンジンだけを売るのではなく、接続、監視、制御、セキュリティ、SLA、課金までを一体で提供しなければ、顧客の業務に深く入り込めない。通信キャリアが狙うべきは「AIソフトの販売」ではなく「運用そのもののサービス化」である。もっとも、この事業基盤を収益へ転じるには、ネットワーク機能をどう提供するかという「売り方」と、その能力をどの市場へ届けるかという「売り先」の二軸に沿って、具体的な商材と対象を定める必要がある。
3.「売り方」を変えるネットワークAPI
AIOpsによって安定運用と動的制御が可能になったネットワークは、従来とは異なる形で商品化できる。その代表がネットワークAPIである。
これまで通信キャリアが外部へ販売してきた中心商材は、回線容量、接続数、通話、SMSだった。しかし、ネットワークの内部には、加入者認証、SIM交換履歴、位置情報、端末状態、通信品質、混雑状況など多様な機能とデータがある。これらを標準化されたAPIとして外部から呼び出せるようにすれば、通信キャリアは「回線」だけでなく「ネットワークの能力」を販売できる。
GSMAのOpen GatewayとオープンソースのCAMARAは、各社で異なるネットワーク機能を共通APIとして提供する枠組みを整備している。代表例には、携帯電話番号の所有権を確認するNumber Verification、SIM交換を検知するSIM Swap、端末の位置を確認するLocation Verification、特定の時間・端末に対して通信品質を引き上げるQoD(Quality on Demand)がある。これらは金融機関の不正対策・本人認証や映像配信、遠隔作業、ドローン運航など幅広い用途を持つ。
API化の意義は、従来の大口法人営業では届かなかった市場へ、開発者経由でネットワーク機能を組み込める点にもある。個々のAPI単価が小さくても、多数のサービスから反復的に呼び出されれば利用量に応じた継続収益になる。必要なのは、大型案件を1件ずつ受注する発想から、外部サービスが自律的に販売量を増やす「開発者経済圏」への転換である。
ネットワークAPIの収益化で重要なのは、APIの種類だけではない。開発者にとって、国やキャリアごとに個別接続する負担が大きければ利用は広がらない。そこで設立されたのが、複数キャリアのAPIを単一の窓口で提供するAdunaである。通信キャリアはCAMARA準拠のAPIをAdunaへ接続し、企業や開発者は単一のポータルやパートナー経由で複数市場へ展開できる。日本でも大手通信キャリア4社がOpen Gatewayへ参画し、KDDI、ソフトバンク、NTTドコモがAdunaと連携している。
ここで起きているのは、通信サービスの販売単位が「月額回線」から「機能の呼び出し」へ移行する構造転換である。ただし、APIの公開だけでは収益にならず、品質を保証し、障害時に原因を特定し、需要に応じてリソースを配分し、利用量を正しく課金する仕組みが必要となる。認証・不正対策APIはリアルタイムの品質制御なしでも提供できるが、QoDやネットワークスライシングのように動的な品質制御とSLA保証を伴うAPIの商用化は、AIOpsを前提とする。AIOpsがネットワークをリアルタイムに観測・制御して初めて、「必要な時に必要な品質を確実に提供する」商品が成立する。
4.「売り先」は産業・Physical AIへ収束する
次に問うべきは、ネットワークの能力をどこへ売るのかである。本人認証や不正対策は早期に市場化しやすい一方、通信キャリアがより大きな付加価値を得られるのは、ネットワーク品質が事業成果や安全性へ直結する領域である。よって、高単価・高品質保証のサービスの重点市場は、製造、物流、モビリティ、エネルギー、建設などの産業領域であり、Physical AI市場となると予想される。
ロボット、ドローン、自律走行車が広がると、通信は単なるデータ収集手段ではなくなる。複数機器の協調、遠隔監視、映像解析、ソフト更新、フリート最適化には、安定した接続、遅延の予測可能性、セキュリティ、障害時の迅速な切り替えが要る。
通信キャリアの価値が高まるのは、多数の機器を広域で束ね、現場とクラウドを連携し、運用を継続的に最適化する部分だ。例えば複数工場の搬送ロボットでは、求められるのは回線の開通だけではない。拠点ごとに混雑を予測し、重要な制御通信を優先し、端末やSIMの異常を検知し、障害時には代替経路へ切り替え、その履歴を顧客のSLAと課金へ反映しなければならない。こうした運用を人手に頼れば、拠点が増えるほど運用要員も増え、利益率は低下し、事業は拡大できない。
ここでAIOpsは、需要を直接生み出す技術ではなく、供給側の採算を成立させる技術として機能する。各拠点の運用を少人数でこなせるようになり、個別性の高い産業接続を「再現可能なサービス」として横展開できるからだ。
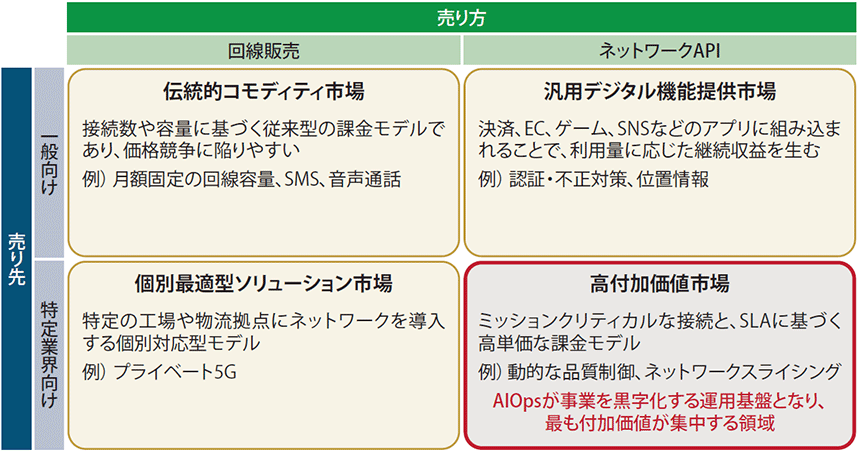
すなわち、ネットワークAPIは「売り方」、Physical AIは「売り先」、AIOpsはその事業を黒字化する運用基盤となる(図表2)。
図表2 収益化に向けた『売り方』と『売り先』